Votre entreprise loue un véhicule et le met à disposition permanente d’un salarié ? Dans ce cas, vous devez déclarer un avantage en nature véhicule loué. Or, pour le calculer, il vous faut une information que seul le loueur détient : le prix d’achat du véhicule.
Avantage en nature véhicule loué : pourquoi le prix d’achat compte-t-il ?
Pour calculer l’avantage en nature, l’entreprise a besoin du prix d’achat TTC du véhicule, remises comprises, dans la limite de 30 % du prix conseillé par le constructeur. C’est au loueur de vous communiquer ce montant.
Que fait l’Urssaf si le loueur ne répond pas ?
Dans une lettre d’observations que j’ai analysée, certains loueurs n’avaient pas répondu. Par conséquent, l’inspecteur n’a pas pu contrôler le montant déclaré.
Dans cet exemple, l’Urssaf a donc fixé forfaitairement l’assiette à 50 000 € par véhicule (article R.243-59-4 du code de la Sécurité sociale). Elle choisit d’ailleurs volontairement une assiette supérieure à la réalité.
Combien coûte une évaluation forfaitaire de l’avantage en nature véhicule loué ?
Pour un véhicule mis à disposition avant le 1er février 2025, l’avantage annuel atteint ainsi :
- 9 % de 50 000 € = 4 500 €, si le salarié paie son carburant ;
- 12 % de 50 000 € = 6 000 €, si l’entreprise paie l’ensemble du carburant.
De plus, depuis le 1er février 2025, les taux ont augmenté pour les nouveaux véhicules mis à disposition : 15 % et 20 %, soit 7 500 € et 10 000 € par an sur la même base.
L’Urssaf déduit ensuite l’avantage que vous avez réellement déclaré. Toutefois, le redressement reste très élevé.
Avantage en nature véhicule loué : sur quelle base l’Urssaf calcule-t-elle ?
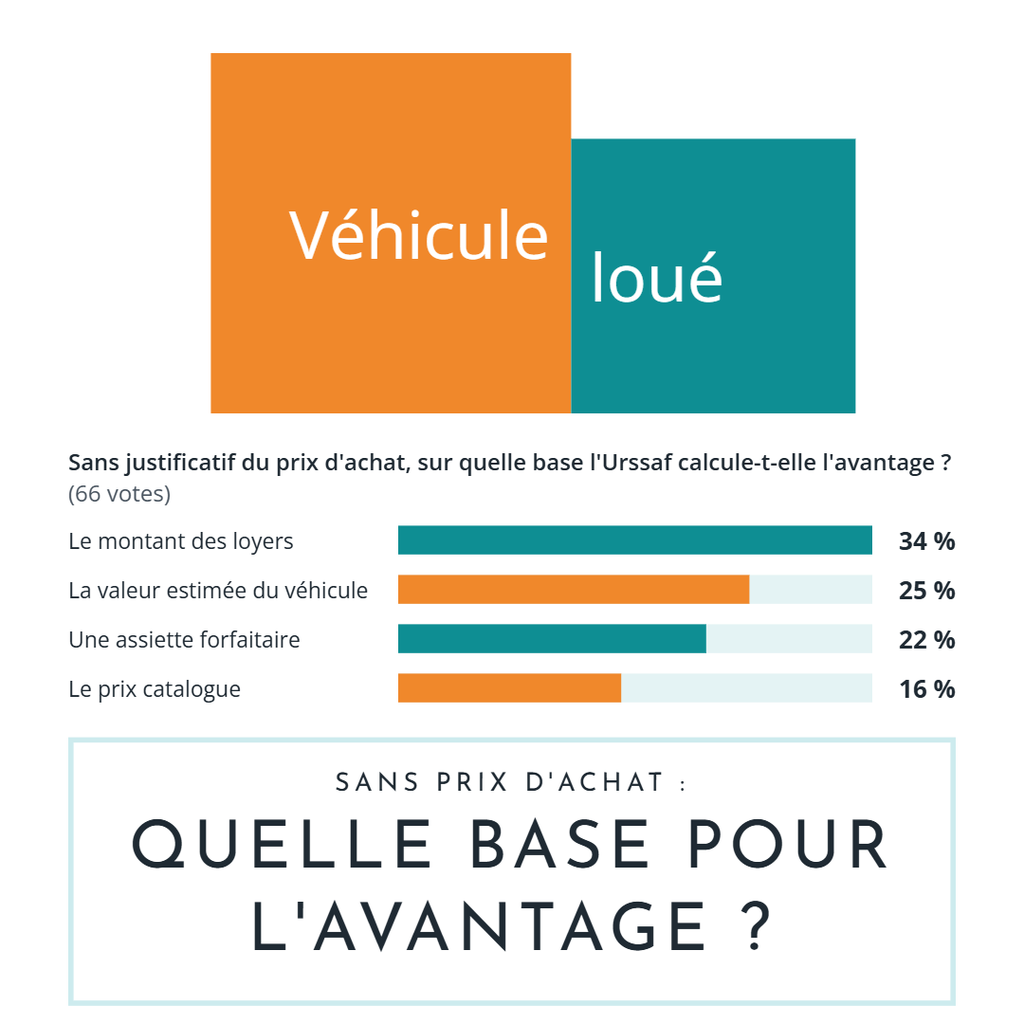
Nous avons posé la question à notre communauté LinkedIn : sans justificatif du prix d’achat du véhicule loué, sur quelle base l’Urssaf calcule-t-elle l’avantage ? Sur 66 votants :
- 34 % ont répondu « le montant des loyers » ;
- 25 %, « la valeur estimée du véhicule » ;
- 22 %, « une assiette forfaitaire » ;
- 16 %, « le prix catalogue ».
La bonne réponse : toutes sont possibles
En effet, la base retenue dépend du justificatif que vous produisez et de l’appréciation de l’inspecteur. Ainsi, l’inspecteur peut notamment :
- calculer l’avantage sur le coût de la location (loyers, entretien, assurance), sans le plafonnement que permet normalement le prix d’achat ;
- retenir le prix catalogue du véhicule ;
- estimer la valeur du véhicule ;
- ou encore fixer une assiette forfaitaire, comme dans l’exemple ci-dessus.
Autrement dit, sans prix d’achat, vous ne maîtrisez plus la base de calcul. De plus, ces méthodes aboutissent souvent à un avantage plus élevé que la réalité.
Peut-on encore corriger le chiffrage ?
Oui. L’inspecteur peut revoir le chiffrage si vous lui transmettez, pendant la période contradictoire, le justificatif du loueur indiquant le prix d’achat TTC remisé. Toutefois, mieux vaut l’avoir en main avant le contrôle.
Comment éviter cette situation ?
Vous pouvez encore faire revoir le chiffrage si vous transmettez le justificatif du loueur pendant la période contradictoire, c’est-à-dire dans le délai de réponse à la lettre d’observations.
Cependant, mieux vaut l’avoir en main avant le contrôle. C’est pourquoi je vous conseille de :
- vérifier si votre contrat de location mentionne le prix d’achat TTC remisé ;
- sinon, le demander par écrit au loueur dès la signature du contrat ;
- enfin, conserver ce document avec vos justificatifs de paie.
Votre contrat de location mentionne-t-il le prix d’achat TTC remisé ? En cas de doute, échangeons sur votre situation.
Article mis à jour le 29 octobre 2026, avec les résultats de notre sondage.
Retrouvez toute l’actualité et les bonnes pratiques sur le profil LinkedIn d’Antoine Devresse.