Un salarié qui n’adhère pas à la mutuelle d’entreprise : anodin ? Pas du tout. En effet, lors d’un contrôle, l’inspecteur vérifie systématiquement que chaque salarié non affilié dispose d’une dispense valable. Sans dispense mutuelle, l’Urssaf peut alors remettre en cause l’exonération de vos parts patronales.
Dispense mutuelle Urssaf : pourquoi l’inspecteur la vérifie-t-il ?
Les contributions patronales à la mutuelle bénéficient d’un régime social favorable. Toutefois, ce régime suppose que la couverture soit obligatoire et collective. Autrement dit, tous les salariés concernés doivent être affiliés, sauf s’ils ont demandé par écrit à être dispensés.
Un cas vécu : des salariés non affiliés, sans demande de dispense
Lors du contrôle d’une entreprise de 20 à 25 salariés, plusieurs salariés n’étaient pas affiliés à la mutuelle sur certains mois. De plus, l’entreprise n’a présenté aucune demande de dispense à l’inspecteur.
L’Urssaf a donc conclu que l’entreprise ne respectait pas le caractère obligatoire du régime.
Quel redressement en cas de dispense mutuelle non justifiée ?
En principe, l’Urssaf peut réintégrer l’intégralité des parts patronales dans l’assiette des cotisations, pour tous les salariés.
Cependant, si l’employeur reconstitue de manière probante les sommes manquantes, l’Urssaf limite le redressement à :
- 1,5 fois ces sommes, en cas d’absence de demande de dispense ;
- 3 fois ces sommes, dans les autres cas.
Exemple chiffré
Prenons une part patronale de 50 € par mois, pour un salarié non affilié sur les 3 années contrôlées :
- 50 € × 12 mois × 3 ans = 1 800 € ;
- 1 800 € × 1,5 = 2 700 €.
Ensuite, ce chiffre se multiplie par le nombre de salariés concernés.
Dispense mutuelle Urssaf : le choix du salarié suffit-il ?
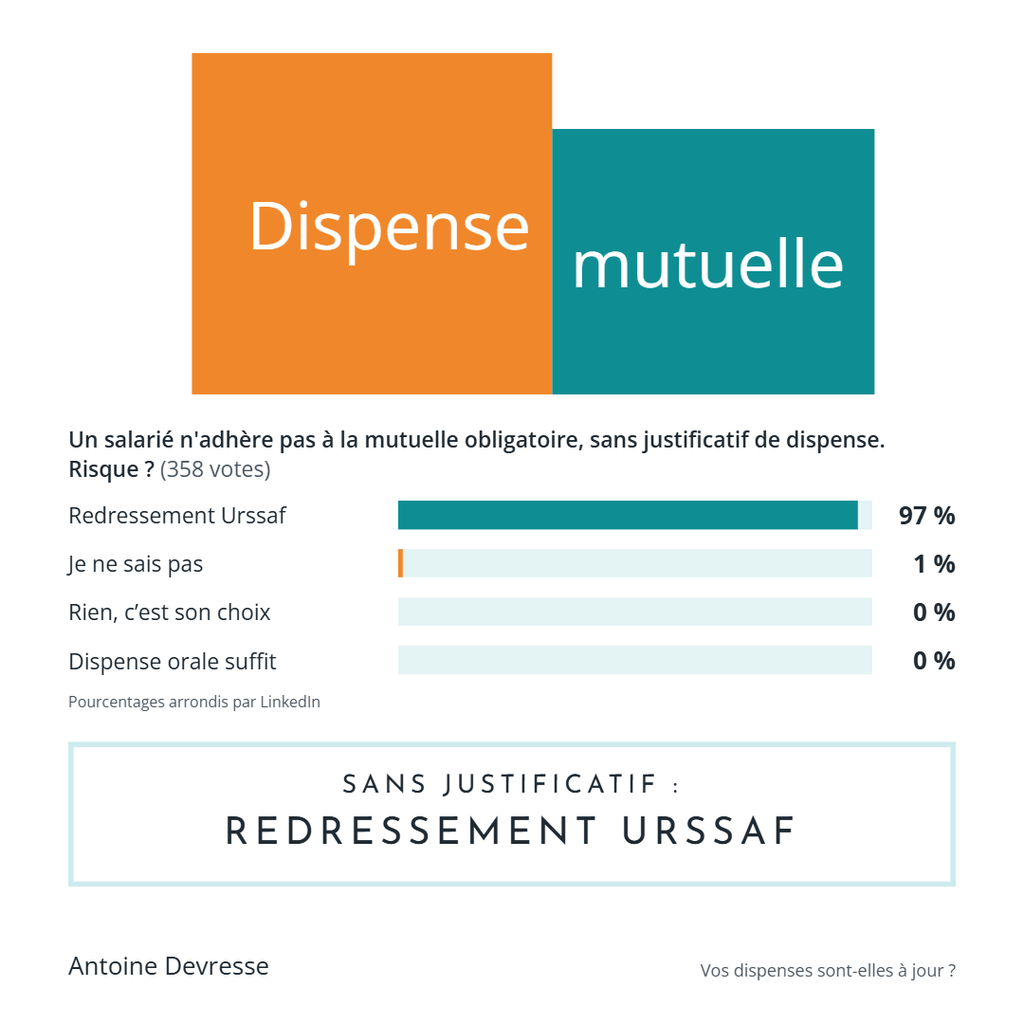
Nous avons posé la question à notre communauté LinkedIn : un salarié n’adhère pas à la mutuelle d’entreprise obligatoire, sans attestation ni justificatif de dispense. Quel est le risque ? Sur 358 votants :
- 97 % ont répondu « redressement Urssaf » ;
- 1 %, « je ne sais pas » ;
- 0 %, « rien, c’est son choix » ;
- 0 %, « une dispense orale suffit ».
La bonne réponse : un redressement Urssaf
Bravo, la grande majorité a vu juste ! En effet, ce n’est pas le choix du salarié qui compte, mais la capacité de l’employeur à justifier la dispense. Autrement dit, sans demande écrite ni justificatif, l’Urssaf considère que le régime ne respecte pas son caractère obligatoire. Par conséquent, l’employeur s’expose à un redressement sur ses parts patronales.
Une dispense orale ne suffit jamais
Aucun votant n’a choisi cette réponse, et c’est tant mieux. De fait, seule une demande écrite du salarié, accompagnée le cas échéant de son justificatif, permet de prouver la dispense lors d’un contrôle. C’est pourquoi l’employeur doit conserver chaque dossier de dispense, et le tenir à jour.
Comment sécuriser vos dispenses mutuelle avant un contrôle Urssaf ?
Pour éviter ce redressement, je vous conseille de :
- conserver la demande de dispense écrite et signée de chaque salarié non affilié ;
- vérifier les justificatifs, notamment pour les dispenses à renouveler chaque année ;
- enfin, contrôler régulièrement que chaque salarié est soit affilié, soit dispensé.
Quand avez-vous audité vos dispenses pour la dernière fois ? Échangeons sur votre situation.
Article mis à jour le 22 octobre 2026, avec les résultats de notre sondage.
Retrouvez toute l’actualité et les bonnes pratiques sur le profil LinkedIn d’Antoine Devresse.