Article sur les chèques-cadeaux CSE mis à jour le 30 octobre 2026, d’après le guide Urssaf du CSE 2026 publié en janvier, avec le nouveau plafond 2027.
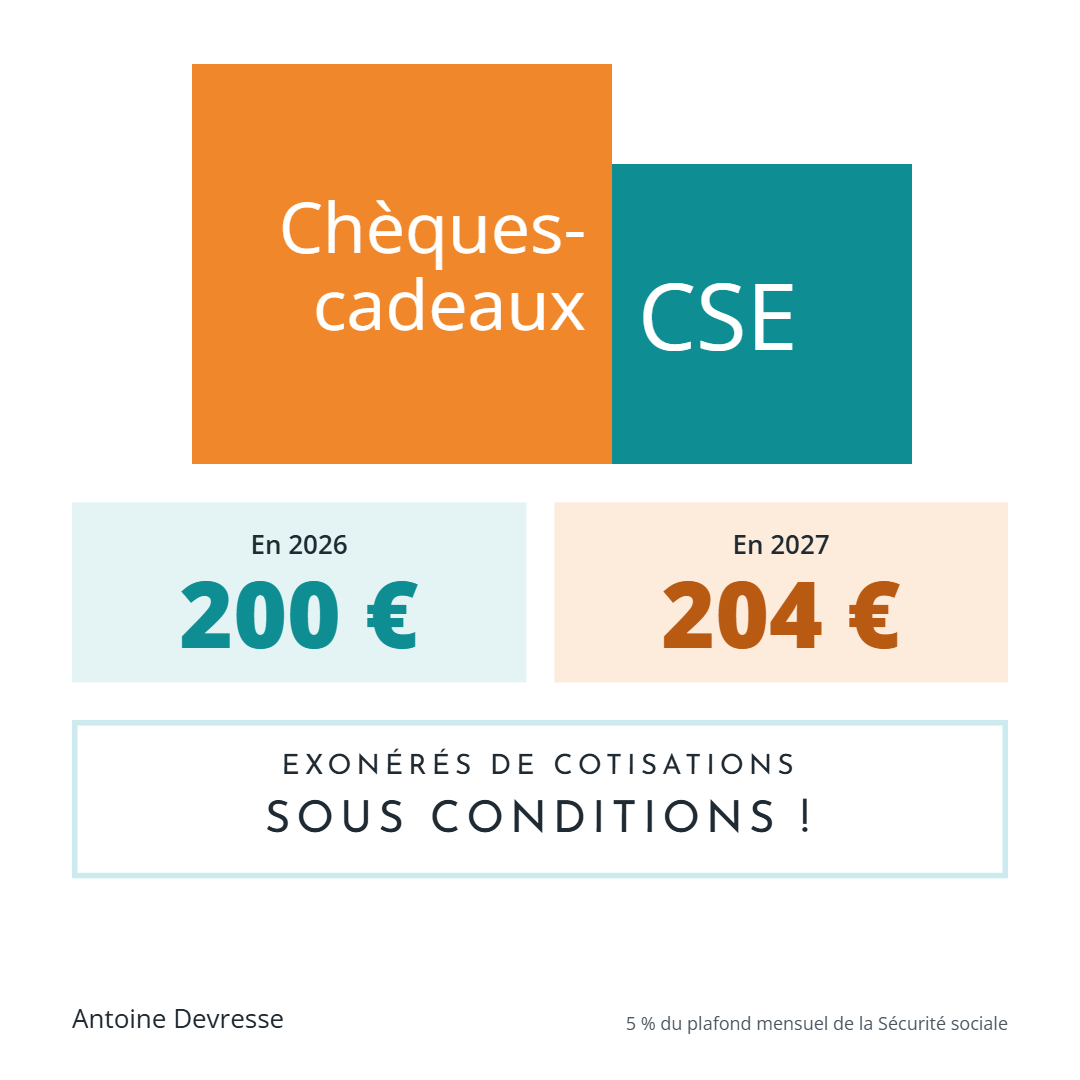
Bonne nouvelle : en 2026, les chèques-cadeaux CSE échappent aux cotisations et contributions sociales jusqu’à 200 € (ouf, on passe enfin la barrière arrondie tant attendue !). De plus, ce plafond passera à 204 € en 2027. Toutefois, cette exonération reste soumise à conditions.
Qui peut verser des chèques-cadeaux exonérés ?
L’exonération s’applique aux chèques-cadeaux et bons d’achat que verse le comité social et économique (CSE). Elle concerne aussi ceux que verse l’employeur, lorsque l’entreprise ne dispose pas de CSE gérant les activités sociales et culturelles.
Chèques-cadeaux CSE : quel plafond en 2026 et en 2027 ?
Le plafond correspond à 5 % du plafond mensuel de la Sécurité sociale, soit :
- 200 € en 2026 ;
- 204 € à partir du 1er janvier 2027.
Concrètement, l’Urssaf analyse les bons d’achat en deux étapes :
- D’abord, une limite globale : si le total des bons d’achat et cadeaux remis à un salarié sur l’année ne dépasse pas ce plafond, l’Urssaf les exonère.
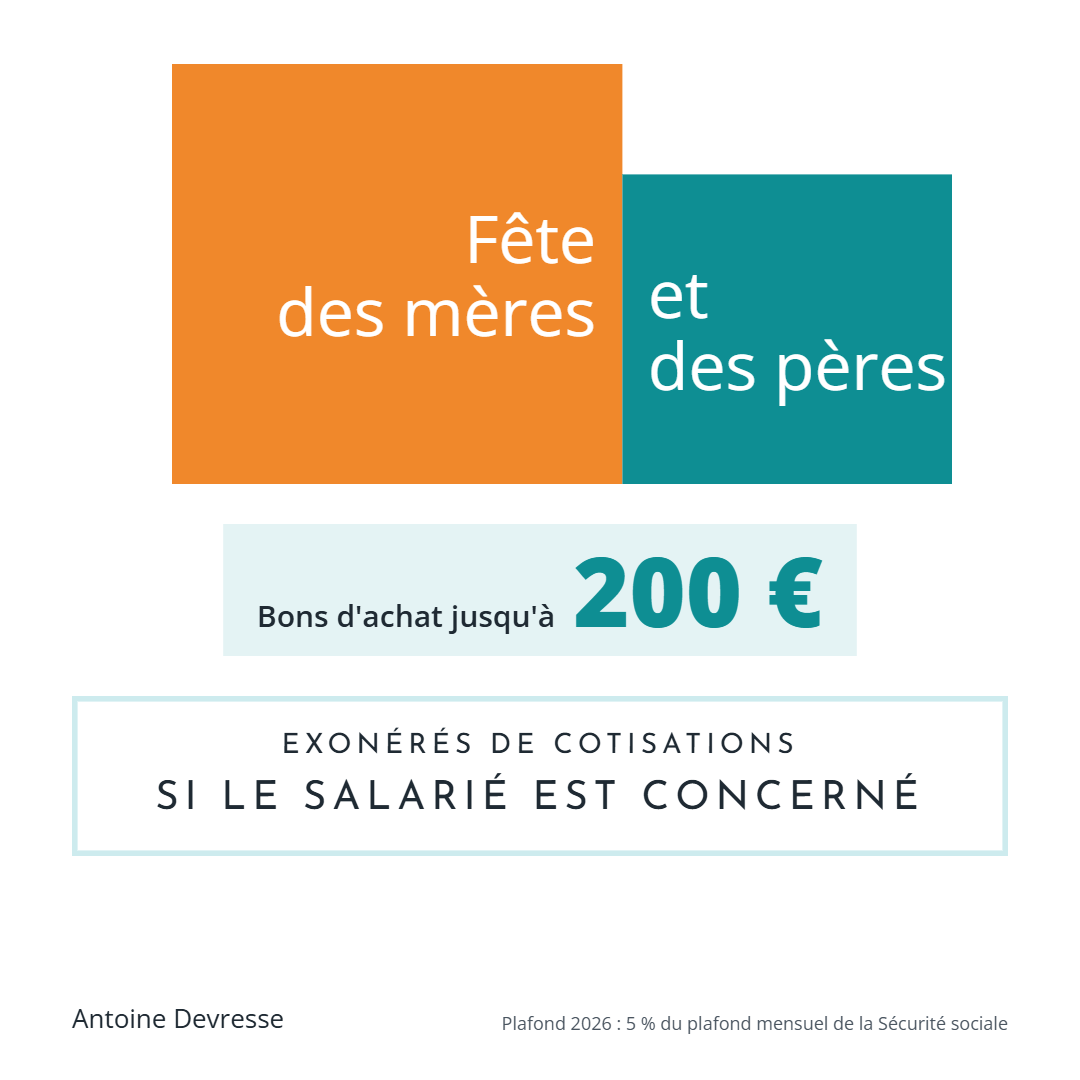
- Ensuite, au-delà de cette limite, chaque bon reste exonéré s’il remplit trois conditions : il est lié à un événement de la liste de l’Urssaf (Noël, naissance, mariage, rentrée scolaire, fête des mères/pères…), il permet des achats en rapport avec cet événement, et son montant ne dépasse pas le plafond par événement.
Attention : le plafond n’est pas une franchise. En cas de dépassement, l’Urssaf soumet à cotisations l’intégralité du montant, et non la seule partie qui dépasse.
Par ailleurs, pour Noël et pour la rentrée scolaire, le plafond s’applique par enfant, et pour Noël également pour le salarié. Enfin, lorsque deux conjoints travaillent dans la même entreprise, le plafond s’apprécie pour chacun d’eux.
Quels salariés peuvent en bénéficier ?
Les bénéficiaires doivent être concernés par l’événement. Pour Noël, il s’agit par exemple des salariés et de leurs enfants jusqu’à 16 ans révolus dans l’année civile. Ainsi, un salarié sans enfant n’est pas concerné par les bons d’achat de Noël destinés aux enfants.
Chèques-cadeaux CSE et critère d’ancienneté : attention à 2027
Bien sûr, le CSE ne doit faire aucune discrimination entre les salariés. Seule une condition d’ancienneté de 6 mois maximum reste tolérée par l’Urssaf.
D’ailleurs, contre toute attente, l’Urssaf a prolongé cette tolérance jusqu’au 31 décembre 2026, au lieu du 31 décembre 2025. En revanche, à partir de 2027, plus aucune condition d’ancienneté ne sera acceptée. Par conséquent, pour Noël 2027, tous les salariés, en CDI comme en CDD, devront bénéficier du même bon d’achat.
C’est pourquoi nous vous invitons à vous mettre en conformité dès maintenant, pour éviter tout redressement à l’avenir.
Pour aller plus loin, consultez le guide pratique Urssaf du CSE 2026.
Retrouvez toute l’actualité et les bonnes pratiques sur le profil LinkedIn d’Antoine Devresse.